

Puoi ottenere un finanziamento bancario per una startup se la banca considera credibile la tua capacità di rimborso. Un progetto innovativo e una garanzia pubblica possono aiutarti, ma non rendono automatica l’approvazione.
Il punto di partenza è la sostenibilità del debito rispetto agli incassi previsti. Prima di chiedere capitale, chiarisci quale spesa vuoi finanziare e quali entrate permetteranno di restituirlo.
Quando il prestito bancario è adatto alla tua startup
Il credito bancario comporta un obbligo di restituzione. Può essere coerente con il tuo progetto quando hai un impiego definito delle risorse e incassi sufficientemente prevedibili.
Se stai ancora cercando il prodotto e il cliente disposto a pagare, la situazione cambia. Il debito aggiunge un impegno finanziario mentre il modello economico resta incerto. Per molte startup italiane, questa distanza rende difficile conciliare sperimentazione e rimborso.
Valuta quindi la fase dell’impresa prima dello strumento. Il capitale dei fondatori, l’autofinanziamento e gli investitori rispondono a esigenze diverse. Capire come funziona il venture capital ti aiuta a distinguere il prestito da un investimento che attribuisce quote e diritti.
Requisiti: separa la qualifica dal merito creditizio
Essere una startup innovativa non basta
La qualifica di startup innovativa ha requisiti legali specifici e richiede l’iscrizione nella sezione speciale del Registro delle imprese. Non coincide con il semplice avvio di un’attività digitale.
Se lavori come freelance, sviluppare software o usare intelligenza artificiale non attribuisce automaticamente questa qualifica alla tua attività. La differenza tra startup e impresa riguarda anche obiettivi, organizzazione e modello di crescita.
Lo status può consentire l’accesso a strumenti dedicati. La valutazione della capacità di rimborso rimane un passaggio distinto, legato alla situazione economica del progetto.
Definisci il fabbisogno prima della richiesta
La domanda di finanziamento deve partire da un impiego concreto delle risorse. “Sviluppare il prodotto” è un obiettivo troppo ampio: separa sviluppo, infrastruttura, commercializzazione e gestione ordinaria.
Per strumenti digitali e piattaforme online, distingui le spese iniziali da quelle che continuano dopo il lancio. Hosting, assistenza e manutenzione incidono sulla cassa anche quando le vendite rallentano.
Se operi nell’economia collaborativa, considera anche quanto trattieni sulle transazioni rispetto alle risorse necessarie per gestire il servizio. Questa distinzione ti permette di stimare quanto capitale serve e per quanto tempo.
Come la banca valuta la capacità di rimborso
Collega le previsioni agli incassi
La valutazione bancaria riguarda la possibilità di restituire il denaro. Anche nel Rapporto sulla stabilità finanziaria della Banca d’Italia, i flussi di cassa attesi entrano nell’analisi delle imprese.
Per te, la conseguenza pratica è distinguere ricavi e liquidità. Una vendita contabilizzata può essere incassata più avanti, mentre fornitori e collaboratori richiedono pagamenti prima.
Collega quindi ogni previsione alla sua origine: accordi commerciali, vendite già realizzate oppure ipotesi ancora da dimostrare. Tieni separate queste categorie, senza attribuire loro lo stesso grado di affidabilità.
Un caso d’uso: software in abbonamento
Nel SaaS B2B, cioè nel software venduto in abbonamento alle imprese, i ricavi ricorrenti offrono una base di analisi concreta. Devi però considerare rinnovi, cancellazioni e risorse necessarie per mantenere il servizio.
Se offri applicazioni basate sull’intelligenza artificiale, l’aumento dell’utilizzo può far crescere anche la spesa per elaborazione e servizi esterni. La crescita degli utenti va quindi letta insieme ai margini.
L’innovazione tecnologica diventa finanziariamente leggibile quando colleghi utilizzo, incassi e uscite. Il richiamo ai trend tecnologici o al futuro del lavoro non dimostra questa relazione.
Garanzie pubbliche: cosa cambia e cosa rimane
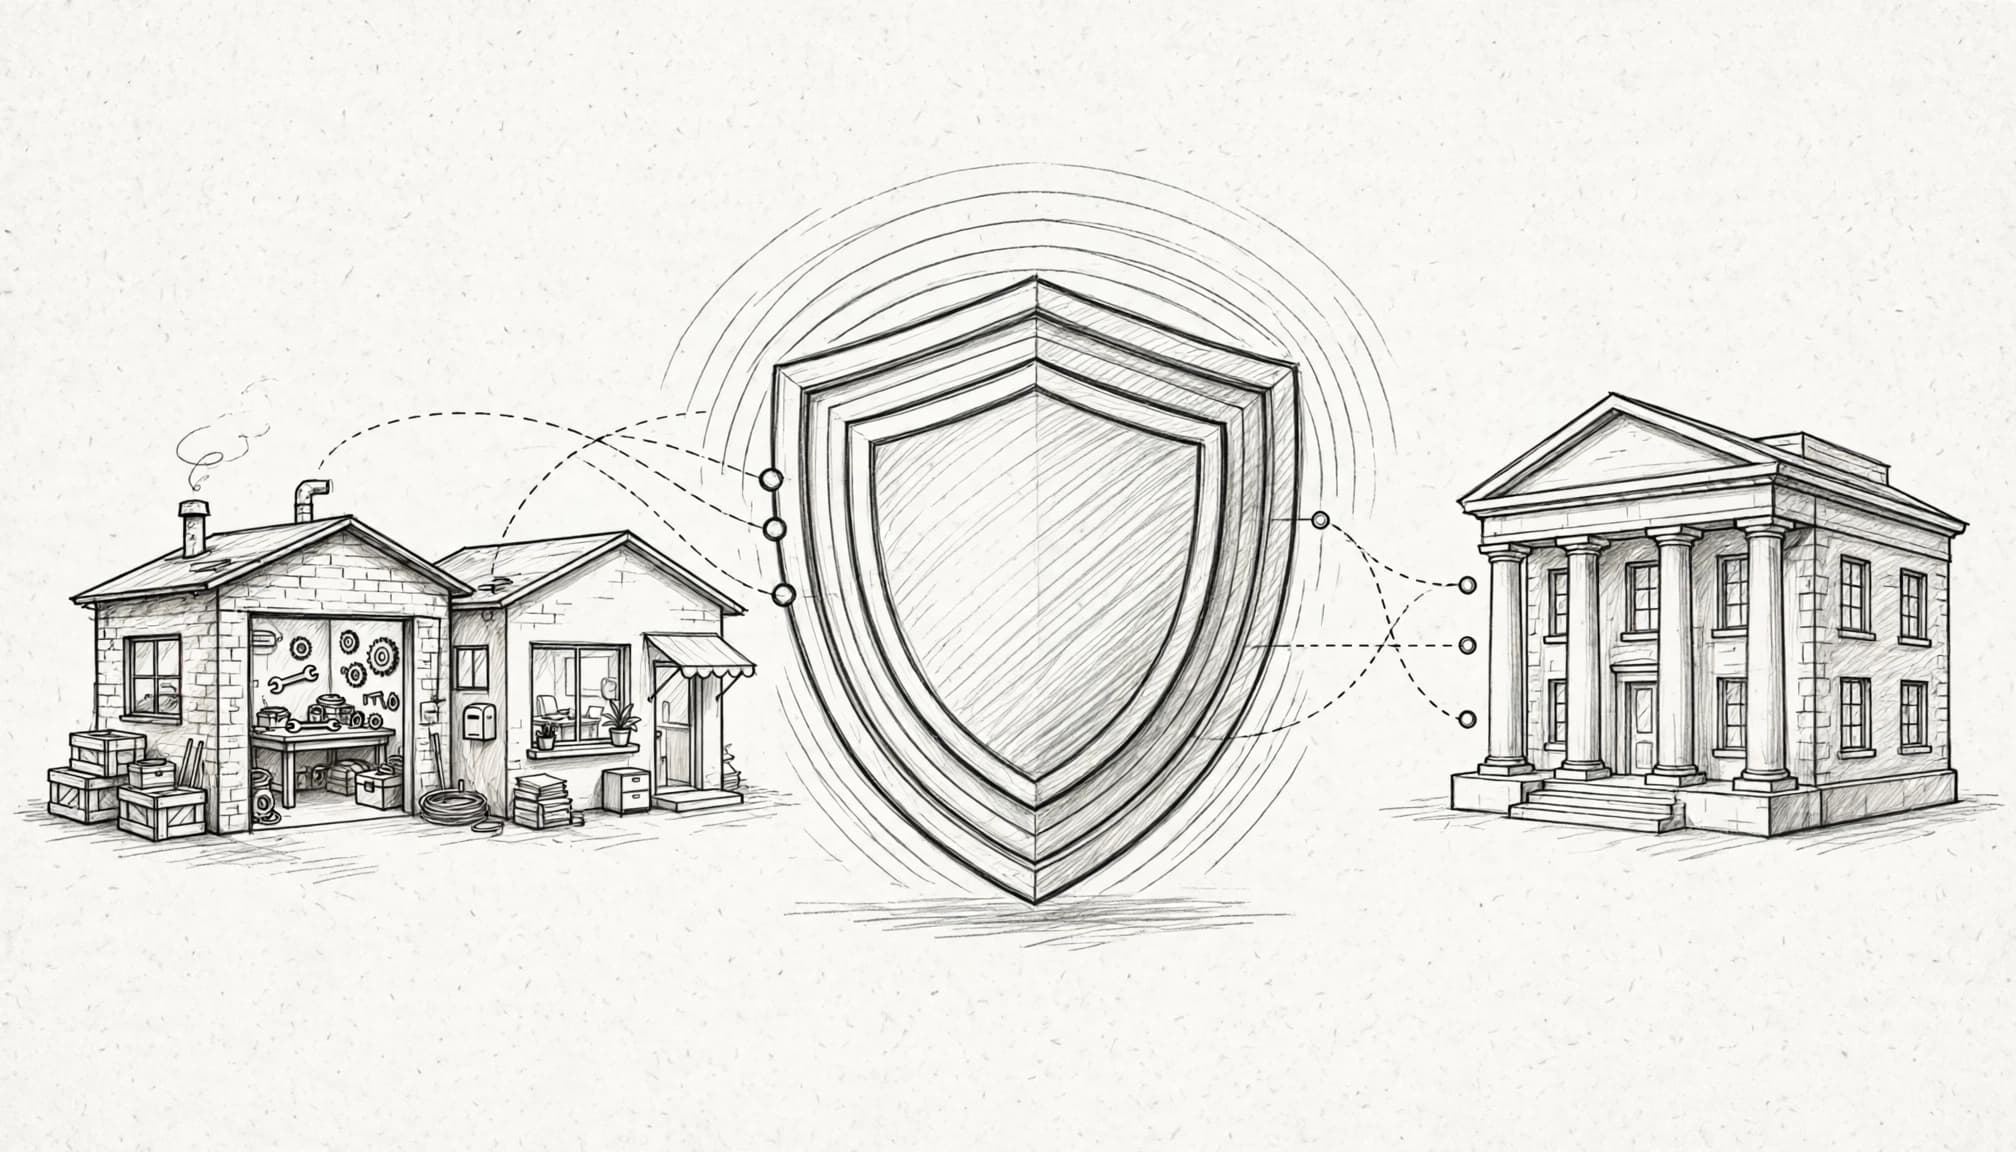
Il Fondo di garanzia per le PMI, descritto dal MIMIT, facilita l’accesso al credito riducendo il rischio per i finanziatori. Non eroga contributi in denaro.
Questa distinzione conta quando costruisci il piano finanziario. La garanzia accompagna il rapporto di credito; non è una somma aggiuntiva da inserire tra le risorse disponibili.
La garanzia pubblica riduce il rischio della banca, ma non cancella il tuo obbligo di rimborso.
Se il progetto non produce entrate sufficienti, la presenza del Fondo non risolve lo squilibrio. Anche per un’attività legata alla sostenibilità ambientale, devi tenere separati l’impatto dichiarato e la capacità di sostenere il debito.
L’utilità della garanzia va quindi letta insieme al fabbisogno e alla fase dell’impresa. Non sostituisce la valutazione economica e non equivale alla concessione del prestito.
Prima della richiesta: prepara una pagina di decisione
Riduci il progetto a tre passaggi operativi. Una pagina chiara ti aiuta a individuare gli squilibri prima di assumere un impegno.
- Indica l’importo necessario e associa ogni spesa a un’attività precisa, distinguendo investimento iniziale e gestione corrente.
- Distribuisci entrate e uscite nei mesi, includendo i pagamenti necessari per mantenere operativo il servizio.
- Costruisci uno scenario con incassi più lenti e vendite inferiori alle attese, osservando se riesci ancora a rimborsare il debito.
Se il piano dipende anche da agevolazioni, considera separatamente i tempi delle erogazioni. Nei bandi pubblici per startup, la copertura concessa e la liquidità disponibile possono seguire tempi diversi. Inserire entrambe nello stesso prospetto evita di finanziare spese contando su denaro non ancora incassato.
La scelta parte dalla cassa
Il finanziamento per una startup è coerente quando sostiene attività definite senza rendere fragile la gestione ordinaria. La garanzia pubblica può facilitare l’accesso, mentre il rimborso resta legato agli incassi.
Prima della richiesta, completa il prospetto mensile e lo scenario prudente. Se il debito è sostenibile soltanto nella previsione più favorevole, ridimensiona il fabbisogno o valuta una diversa fonte di capitale.
