

Il chargeback ti permette di contestare alla banca emittente un pagamento effettuato con carta, secondo le regole del circuito. Quando acquisti online, è importante distinguere la contestazione del pagamento dalla richiesta di rimborso al venditore.
Se lavori come freelance o gestisci un’attività digitale, questa distinzione riguarda anche gli incassi. Per capire come funziona il chargeback nei pagamenti online, parti dai soggetti coinvolti e dal rapporto tra acquisto, pagamento e assistenza.
Che cos’è il chargeback e quale pagamento riguarda
Il chargeback è una procedura di gestione delle contestazioni relative ai pagamenti con carta. Ti rivolgi all’emittente della carta, mentre la gestione coinvolge anche gli operatori che permettono al venditore di accettare il pagamento.
Il foglio informativo di Euroconsumatori indica come presupposto il pagamento del bene o servizio con carta di credito. Il metodo utilizzato, quindi, conta: non puoi considerare il chargeback una tutela indistinta per qualsiasi acquisto digitale.
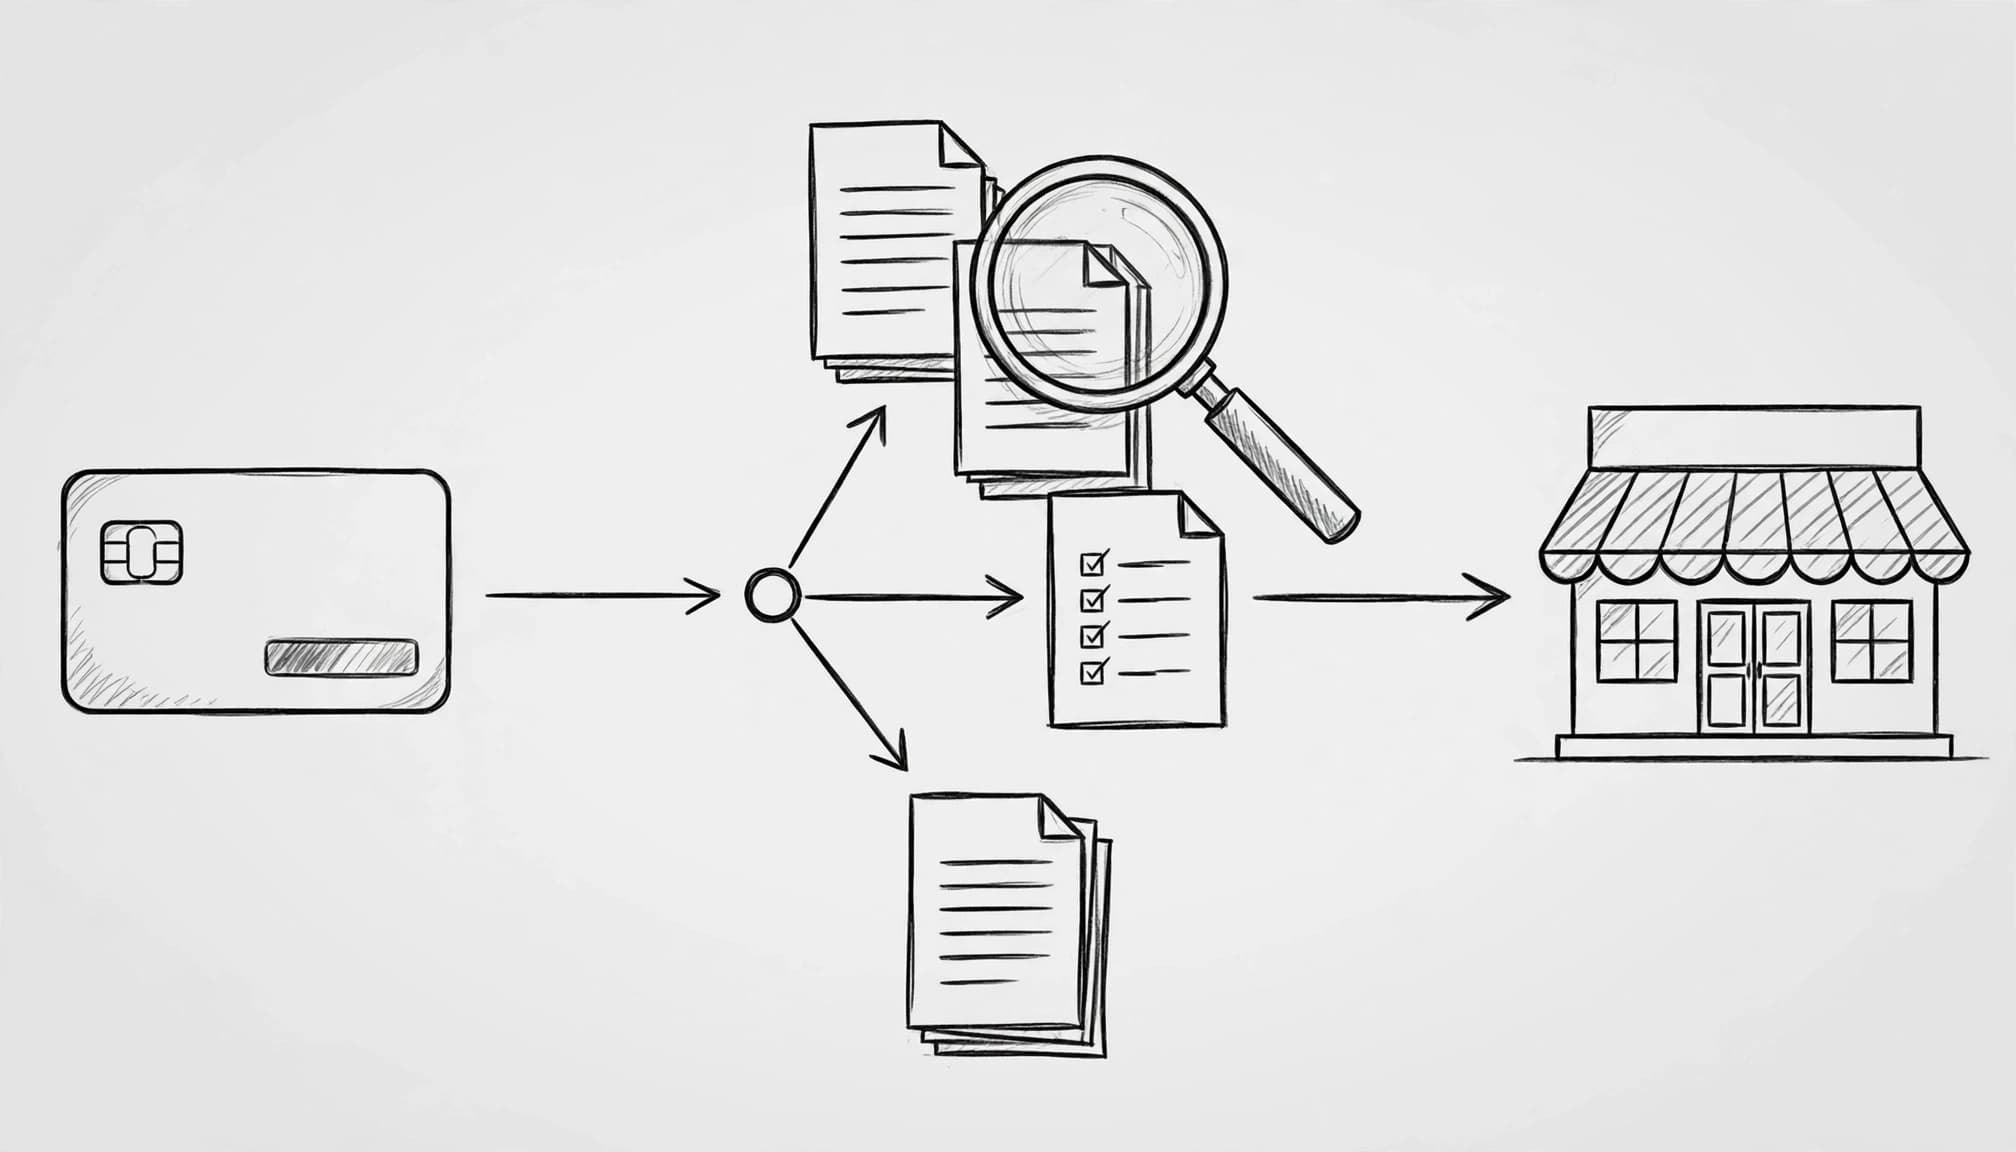
La parola descrive una procedura, non un esito già acquisito. Quando presenti una contestazione, devi mantenere separati il problema commerciale e l’operazione registrata sulla carta. Un ordine, una fattura e un movimento bancario descrivono aspetti diversi dello stesso acquisto.
Chi gestisce la contestazione
Per orientarti, distingui chi ti vende il servizio da chi gestisce il pagamento. Un’interfaccia unica può rendere poco visibili questi ruoli.
La banca emittente è il tuo interlocutore
L’emittente è il soggetto che ha emesso la carta utilizzata per pagare. Quando contesti l’operazione, il riferimento è questo rapporto, anche se hai acquistato attraverso un’app o un marketplace.
L’assistenza del negozio, invece, segue il rapporto commerciale: ordine, consegna, accesso al servizio e richieste del cliente. Puoi quindi parlare dello stesso acquisto con interlocutori che hanno responsabilità differenti. Tenere distinti questi ruoli ti aiuta a formulare una richiesta comprensibile.
Il circuito collega gli operatori del pagamento
I circuiti, come Visa e Mastercard, stabiliscono regole per i pagamenti che transitano sulle loro reti. La descrizione del chargeback di SumUp richiama il coinvolgimento di banche, emittenti e circuiti.
Se usi piattaforme online dell’economia collaborativa, distingui inoltre la piattaforma dal soggetto che ti ha venduto la prestazione. Il nome dell’app, da solo, non chiarisce chi sia la controparte commerciale. Questa distinzione rende più leggibili anche ricevute e condizioni d’acquisto.
Chargeback, rimborso e recesso sono strumenti diversi
Con una richiesta di rimborso ti rivolgi al venditore rispetto all’acquisto. Con il chargeback contesti invece il pagamento attraverso l’emittente della carta. Il diritto di recesso riguarda un altro piano: la possibilità di scioglierti dal contratto nei casi previsti dalla legge.
Questi strumenti possono riguardare lo stesso acquisto, ma hanno presupposti differenti. Perciò evita di usare le tre espressioni come sinonimi quando scrivi all’assistenza o descrivi il problema.
Anche negli abbonamenti serve precisione: disattivare un rinnovo riguarda gli addebiti futuri, mentre contestare un pagamento riguarda un’operazione già effettuata. Una contestazione non sostituisce la gestione dell’abbonamento.
La cancellazione del servizio e la contestazione dell’addebito devono restare due attività distinte nel tuo archivio.
Questa separazione ti aiuta a ricostruire gli impegni presi senza confondere un cambiamento del contratto con una questione relativa al pagamento.
Un caso pratico: abbonamenti e incassi digitali
Il software in abbonamento è un caso d’uso concreto. Nel lavoro digitale puoi trovarti su entrambi i lati: acquisti strumenti professionali e vendi servizi con pagamenti ricorrenti.
Se acquisti un software per lavorare
Per ricostruire un addebito, collega il movimento della carta all’account utilizzato e alla fattura del servizio. Conserva anche le comunicazioni relative al contratto: ti servono per distinguere ciò che hai acquistato da ciò che compare nell’estratto conto.
Questa organizzazione è utile soprattutto quando diversi strumenti digitali prevedono canoni ricorrenti. Non basta riconoscere il marchio del software: devi poter associare ogni spesa al servizio effettivamente attivo. Così separi la gestione del budget da un’eventuale contestazione.
Se vendi prodotti o servizi online
Se vendi attraverso Shopify, ordine, rimborso, commissione e accredito sul conto sono voci diverse. Il solo movimento bancario non ricostruisce l’intera vendita. Per questo, collega i dati del negozio ai movimenti del sistema di pagamento.
Nella gestione quotidiana, assegna una responsabilità precisa alle richieste rimaste senza risposta. Un pagamento riuscito senza conferma o un rimborso non registrato sono problemi operativi da risolvere, indipendentemente da una contestazione.
Quando imposti il negozio, la nostra guida su come aprire un e-commerce collega questi controlli agli obblighi commerciali e organizzativi. La sostenibilità dell’attività dipende anche da quanto ti costa gestire ogni vendita dopo l’incasso.
Come riduci incomprensioni e problemi di pagamento
Una buona cultura digitale comprende anche procedure comprensibili. Se gestisci una delle molte startup italiane che vendono online, rendi leggibili prezzo totale, condizioni, contatti e modalità di erogazione prima del pagamento.
Puoi organizzare un controllo operativo in tre passaggi:
- Percorri l’acquisto dal telefono, leggendo ciò che il cliente vede prima di confermare il pagamento.
- Collega ogni ordine alla relativa transazione e alle comunicazioni inviate, mantenendo riconoscibili eventuali modifiche.
- Assegna a una persona il controllo delle anomalie e delle richieste aperte, evitando che restino distribuite tra caselle email e chat.
Queste attività contano anche nella gestione della cassa. Il valore delle transazioni non coincide necessariamente con i tuoi ricavi, soprattutto se incassi somme destinate ad altri soggetti.
L’innovazione tecnologica facilita la riconciliazione dei dati. Anche l’intelligenza artificiale può aiutarti a classificare le richieste, ma devi mantenere chiaro chi risponde al cliente. Per proteggere gli accessi ai sistemi, puoi partire dalla nostra guida pratica alla cybersecurity.
Il punto pratico: rendi ogni pagamento ricostruibile
Il chargeback nei pagamenti online richiede anzitutto chiarezza sui ruoli. La banca emittente gestisce il rapporto relativo alla carta; il venditore resta il riferimento per il rapporto commerciale.
Il takeaway concreto è mantenere un collegamento leggibile tra acquisto, transazione e comunicazioni. Se compri, comprendi meglio l’addebito. Se vendi, gestisci l’assistenza senza perdere di vista margini e liquidità.
