
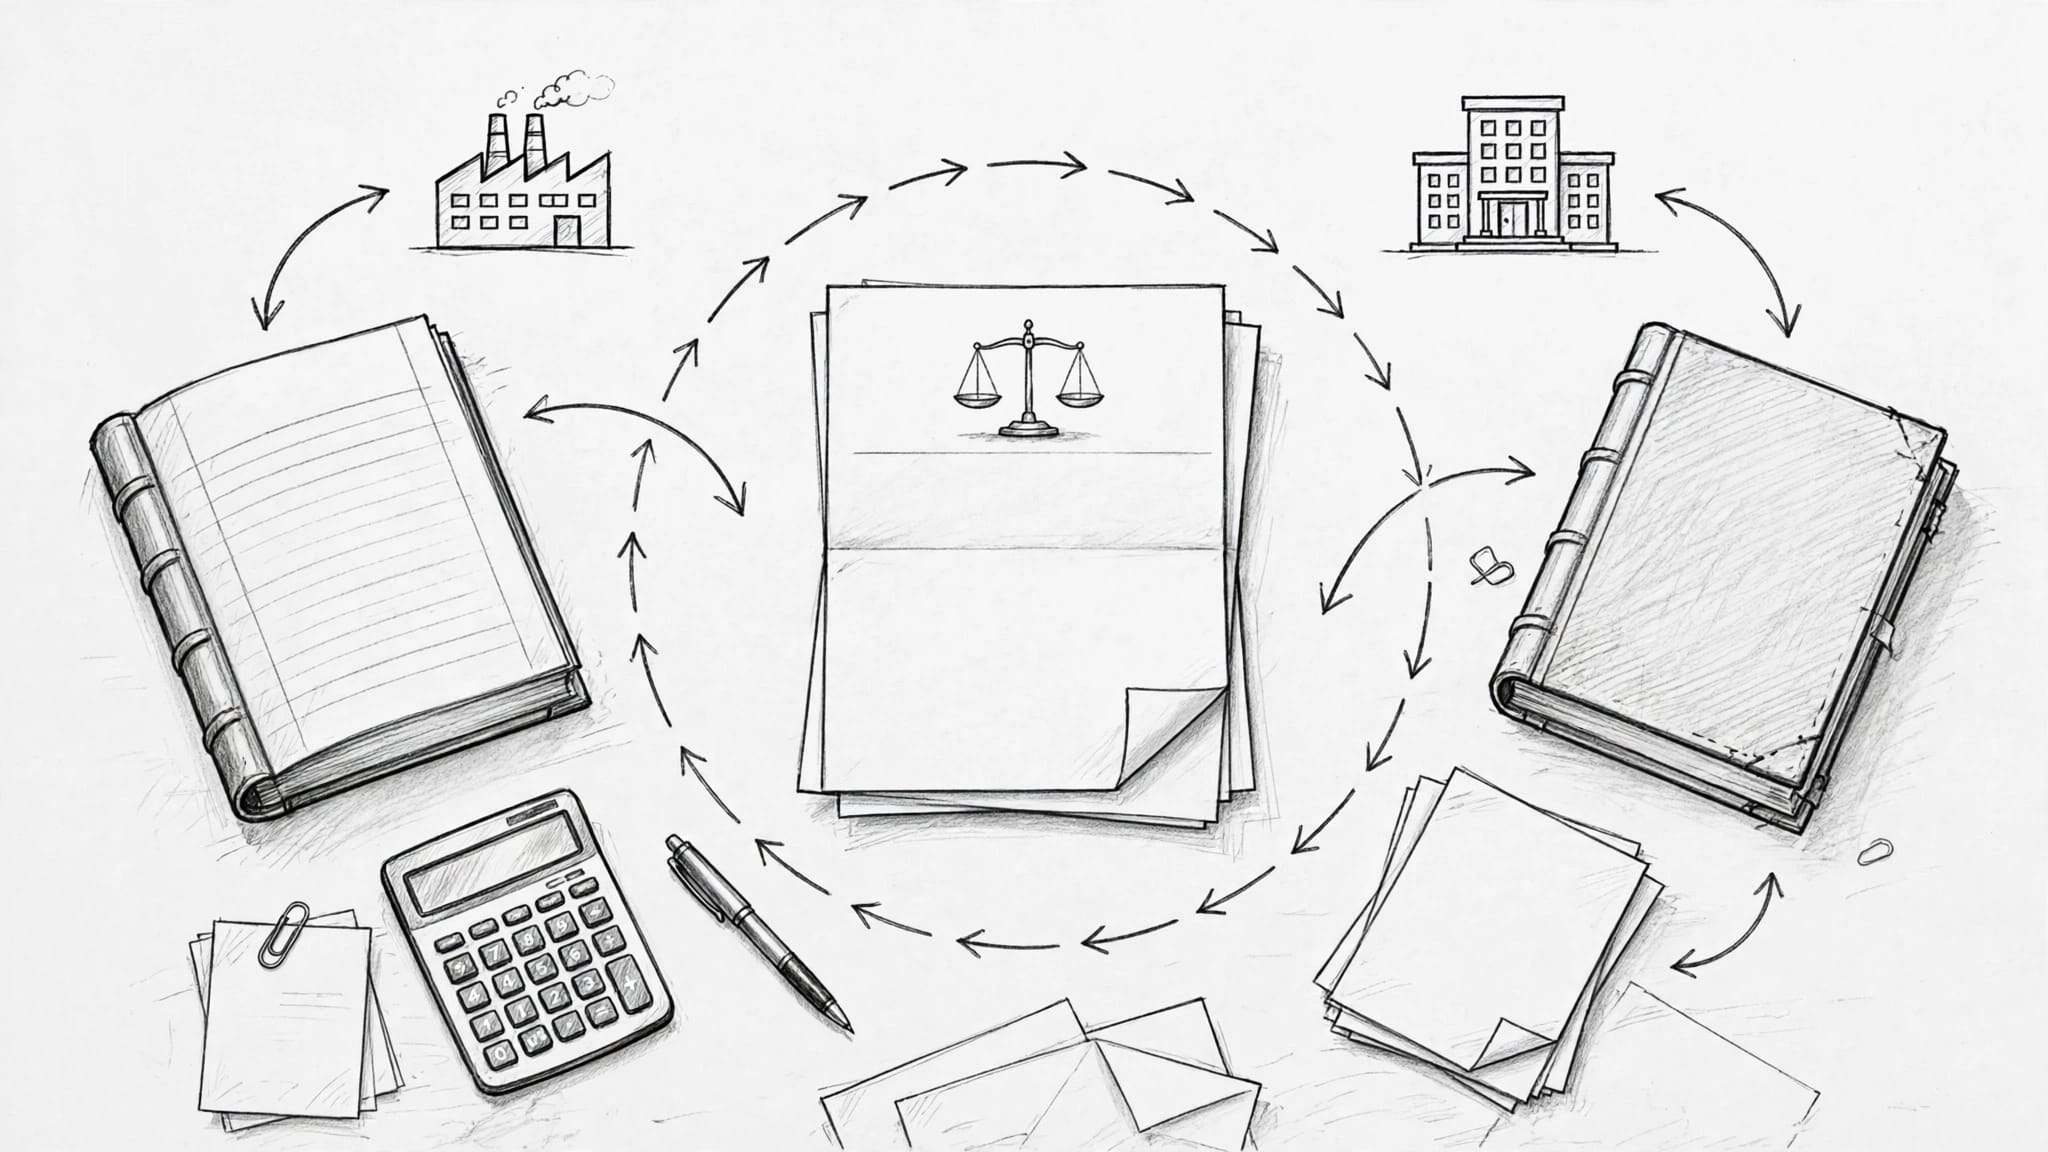

Il reverse charge si applica alle operazioni individuate dalla legge: il fornitore emette fattura senza addebitare l’IVA e il cliente assolve l’imposta. Per applicarlo, quindi, devi considerare il tipo di operazione, non soltanto la presenza di due partite IVA.
Se lavori con startup italiane o gestisci acquisti professionali, questa distinzione incide sulla compilazione delle fatture e sulla liquidazione dell’imposta. Parti dal funzionamento del meccanismo, poi separa i casi interni dagli acquisti esteri.
Chi assolve l’IVA con il reverse charge
L’inversione contabile trasferisce l’obbligo di assolvere l’IVA dal fornitore al cliente. Il riferimento centrale è l’articolo 17 del DPR 633/1972, affiancato dalle disposizioni specifiche per alcune categorie di operazioni.
Come descrive la guida all’inversione contabile IVA, il meccanismo distingue operazioni interne e rapporti con operatori esteri.
Se acquisti, integri il documento con aliquota e imposta e registri l’operazione nei registri IVA delle vendite e degli acquisti. Con pieno diritto alla detrazione, debito e credito si compensano. Quando la detrazione è limitata, invece, può emergere un importo da versare.
Anche il regime fiscale conta. Se sei un freelance forfettario, gli acquisti soggetti a inversione contabile possono comportare il versamento dell’IVA senza possibilità di detrarla.
Quando si applica nelle operazioni interne
Il reverse charge interno riguarda categorie precise. Devi collegare il trattamento fiscale alla prestazione o al bene effettivamente acquistato.
Edilizia, impianti e servizi relativi agli edifici
Nel settore edile rientrano determinate prestazioni rese in subappalto, anche attraverso la fornitura di manodopera, nei rapporti previsti dalla norma.
Una disciplina distinta riguarda pulizia, demolizione, installazione di impianti e completamento relativi a edifici. Per queste prestazioni il subappalto non costituisce un requisito generale. La circolare dell’Agenzia delle Entrate chiarisce questa distinzione, decisiva quando devi classificare il contratto.
La descrizione deve permetterti di riconoscere il lavoro svolto: una generica voce “servizi” non chiarisce se hai acquistato un’installazione, una manutenzione o una semplice fornitura.
Elettronica, materiali di recupero ed energia
Altre fattispecie comprendono telefoni cellulari, console, tablet e laptop nelle fasi commerciali anteriori al dettaglio. Per semiconduttori e circuiti integrati rileva anche la fase precedente all’installazione nei prodotti destinati al consumatore finale.
Esistono inoltre regole specifiche per rottami, materiali di recupero, determinate operazioni sull’oro e cessioni di gas ed energia elettrica a soggetti passivi-rivenditori.
Se acquisti attrezzature per il tuo ufficio, quindi, considera anche la fase commerciale: il nome del prodotto, da solo, non determina il trattamento.
Come gestire la fattura elettronica
La procedura cambia secondo il tuo ruolo. Se vendi, devi motivare l’assenza dell’addebito IVA; se acquisti, devi gestire l’integrazione.
Se emetti la fattura
Nella fattura originaria indichi l’imponibile senza addebitare l’imposta, riporti la dicitura “inversione contabile” e il riferimento normativo applicabile.
Nel file XML utilizzi il sottocodice della natura N6 coerente con l’operazione. La scelta deve corrispondere al contenuto del documento e al contratto, non a un’impostazione generica del gestionale.
Descrivi inoltre attività e periodo di riferimento. Per distinguere compilazione, trasmissione e conservazione, puoi seguire la nostra guida alla fatturazione elettronica per freelance.
Se ricevi la fattura
Come cliente, integri il documento con aliquota e imposta. Per l’integrazione elettronica di un acquisto interno soggetto a reverse charge utilizzi il tipo documento TD16.
Collega l’integrazione alla fattura ricevuta e gestisci le registrazioni nei registri IVA delle vendite e degli acquisti. La conservazione dei documenti deve permetterti di ricostruire il collegamento.
Inoltre, l’esito positivo del Sistema di Interscambio riguarda i controlli tecnici: non certifica la correttezza del trattamento fiscale. L’invio del file, quindi, non sostituisce l’inquadramento dell’operazione.
Acquisti esteri e servizi nel lavoro digitale
Se acquisti servizi attraverso piattaforme online, devi individuare il soggetto che ti fattura e il Paese in cui è stabilito. La lingua dell’interfaccia o la valuta del pagamento non determinano la territorialità IVA.
Un caso concreto riguarda Google Ads: quando acquisti pubblicità come soggetto passivo italiano e ricevi fattura da Google Ireland, il servizio segue le regole IVA delle prestazioni tra operatori economici. Gestisci quindi l’imposta in Italia secondo la disciplina degli acquisti di servizi esteri.
Per consulenze software e servizi di innovazione tecnologica, parti sempre dalla natura della prestazione e dalla posizione delle parti. Negli scambi transfrontalieri, territorialità e adempimenti documentali richiedono una gestione distinta dalle operazioni interne.
Una procedura pratica per ridurre gli errori
Puoi rendere ripetibile il controllo collegando ogni decisione fiscale ai documenti dell’operazione.
- Identifica fornitore e cliente, includendo partita IVA, Paese di stabilimento e regime fiscale rilevante.
- Confronta contratto e descrizione della prestazione, poi associa il trattamento IVA alla fattispecie prevista dalla legge.
- Se emetti, imposta dicitura e natura corrette; se ricevi, prepara l’integrazione appropriata e le registrazioni.
- Conserva fattura, integrazione ed esiti dello SdI, mantenendo separato il controllo del pagamento.
Gli strumenti digitali possono aiutarti a collegare questi passaggi. In Google Sheets, per esempio, puoi annotare numero del documento, trattamento IVA, stato dell’integrazione, scadenza e data dell’accredito, senza duplicare l’intera contabilità.
Se utilizzi l’intelligenza artificiale per classificare i documenti, mantieni ogni proposta collegata alla fattura originale e sottoponila a controllo umano.
La ricevuta di consegna dello SdI non dimostra che il cliente abbia pagato: emissione, registrazione e incasso richiedono controlli separati.
Parti dall’operazione, poi compila la fattura
Per applicare correttamente il reverse charge devi prima individuare la fattispecie fiscale e il tuo ruolo. Da questa scelta dipendono addebito dell’IVA, integrazione e registrazioni.
Prima di lavorare nel gestionale, collega quindi contratto, descrizione della prestazione e trattamento dell’imposta. Una procedura documentata ti permette di ridurre gli errori senza confondere l’automazione con la correttezza fiscale.
