

Il prestito soci per una startup è denaro che un socio presta alla società, con un obbligo di restituzione. Puoi finanziare l’attività senza modificare automaticamente le quote, ma il diritto al rimborso non garantisce che recupererai il capitale.
Per molte startup italiane, questa soluzione permette di sostenere spese operative mentre gli incassi restano discontinui. Tuttavia, devi separare il bisogno dell’impresa dalla tua disponibilità personale: la scelta parte dalla natura del versamento.
Come funziona il prestito soci per una startup
Quando presti denaro alla società, assumi anche il ruolo di creditore. Il finanziamento mantiene quindi una posizione distinta dalla tua partecipazione al capitale.
Il prestito crea un debito
Il riferimento generale è la definizione civilistica del mutuo, contenuta nell’articolo 1813 del Codice civile. Una parte consegna denaro all’altra, che assume l’obbligo di restituirlo.
Se finanzi la tua startup in questo modo, la società riceve liquidità ma assume un debito. Di conseguenza, il versamento non produce ricavi e non risolve da solo eventuali perdite operative. Ti permette di pagare spese, mentre la capacità di sostenere l’attività dipende ancora dal modello economico.
Il capitale segue una logica diversa
Un apporto al capitale espone invece il socio al rischio dell’impresa secondo le regole della partecipazione. Per questo devi distinguere il finanziamento dal versamento destinato al patrimonio societario.
La differenza emerge anche nel funzionamento del venture capital: l’investitore riceve una partecipazione e diritti collegati. Con un normale prestito soci, invece, il trasferimento di denaro non attribuisce automaticamente nuove quote o maggiori poteri decisionali.
Interessi e qualificazione del versamento
Il prestito può prevedere interessi oppure essere infruttifero. Questa distinzione cambia il rapporto economico tra te e la società, senza cancellare l’obbligo di restituzione.
La gratuità richiede un accordo chiaro
L’articolo 1815, richiamato nella disciplina civilistica del mutuo, prevede gli interessi salvo diversa volontà delle parti.
Non puoi quindi dedurre la gratuità soltanto dal rapporto personale tra fondatori. Se intendi sostenere l’impresa senza ricevere interessi, questa volontà deve risultare chiaramente dall’accordo. La fiducia facilita la collaborazione, ma lasciare ambigua la natura economica del prestito può alimentare aspettative incompatibili.
Le parole devono corrispondere all’operazione
Un prestito, un apporto al capitale e un pagamento dovuto al socio hanno funzioni differenti. Anche nella gestione quotidiana, quindi, evita di trattare ogni trasferimento come una generica anticipazione.
Per qualificare correttamente l’operazione sul piano contabile e fiscale, puoi coinvolgere un commercialista. Gli strumenti digitali aiutano a ordinare i documenti, ma non sostituiscono una definizione coerente del rapporto tra socio e società.
Quali rischi valuti prima di finanziare
Il rischio riguarda sia la possibilità di ottenere il rimborso sia gli effetti del finanziamento sugli equilibri del gruppo.
La postergazione può limitare il rimborso
Per le S.r.l., l’articolo 2467 del Codice civile disciplina la postergazione dei finanziamenti soci. Nei casi previsti dalla norma, il rimborso viene dopo il soddisfacimento degli altri creditori.
Essere socio, quindi, non ti assicura una posizione favorevole nel recupero del credito. Se l’impresa incontra difficoltà, il denaro prestato può restare indisponibile e il recupero può risultare compromesso. Devi considerare questa esposizione anche nella gestione delle tue finanze personali.
Il doppio ruolo può creare conflitti
Come socio vuoi finanziare lo sviluppo; come creditore puoi avere interesse a recuperare il denaro. Le due esigenze possono entrare in tensione quando la liquidità diminuisce.
Inoltre, i fondatori possono avere disponibilità economiche diverse. Se soltanto uno finanzia ripetutamente l’attività, chiarire le aspettative evita che il credito diventi una richiesta informale di maggiore controllo. Devi tenere distinti partecipazione, amministrazione e contributo lavorativo, anche quando la stessa persona ricopre tutti questi ruoli.
Una prova pratica: collega il prestito agli incassi
Prima di trasferire denaro, ricostruisci il fabbisogno nel tempo. Ti serve capire quale attività finanzi e quali risorse potranno sostenere la restituzione.
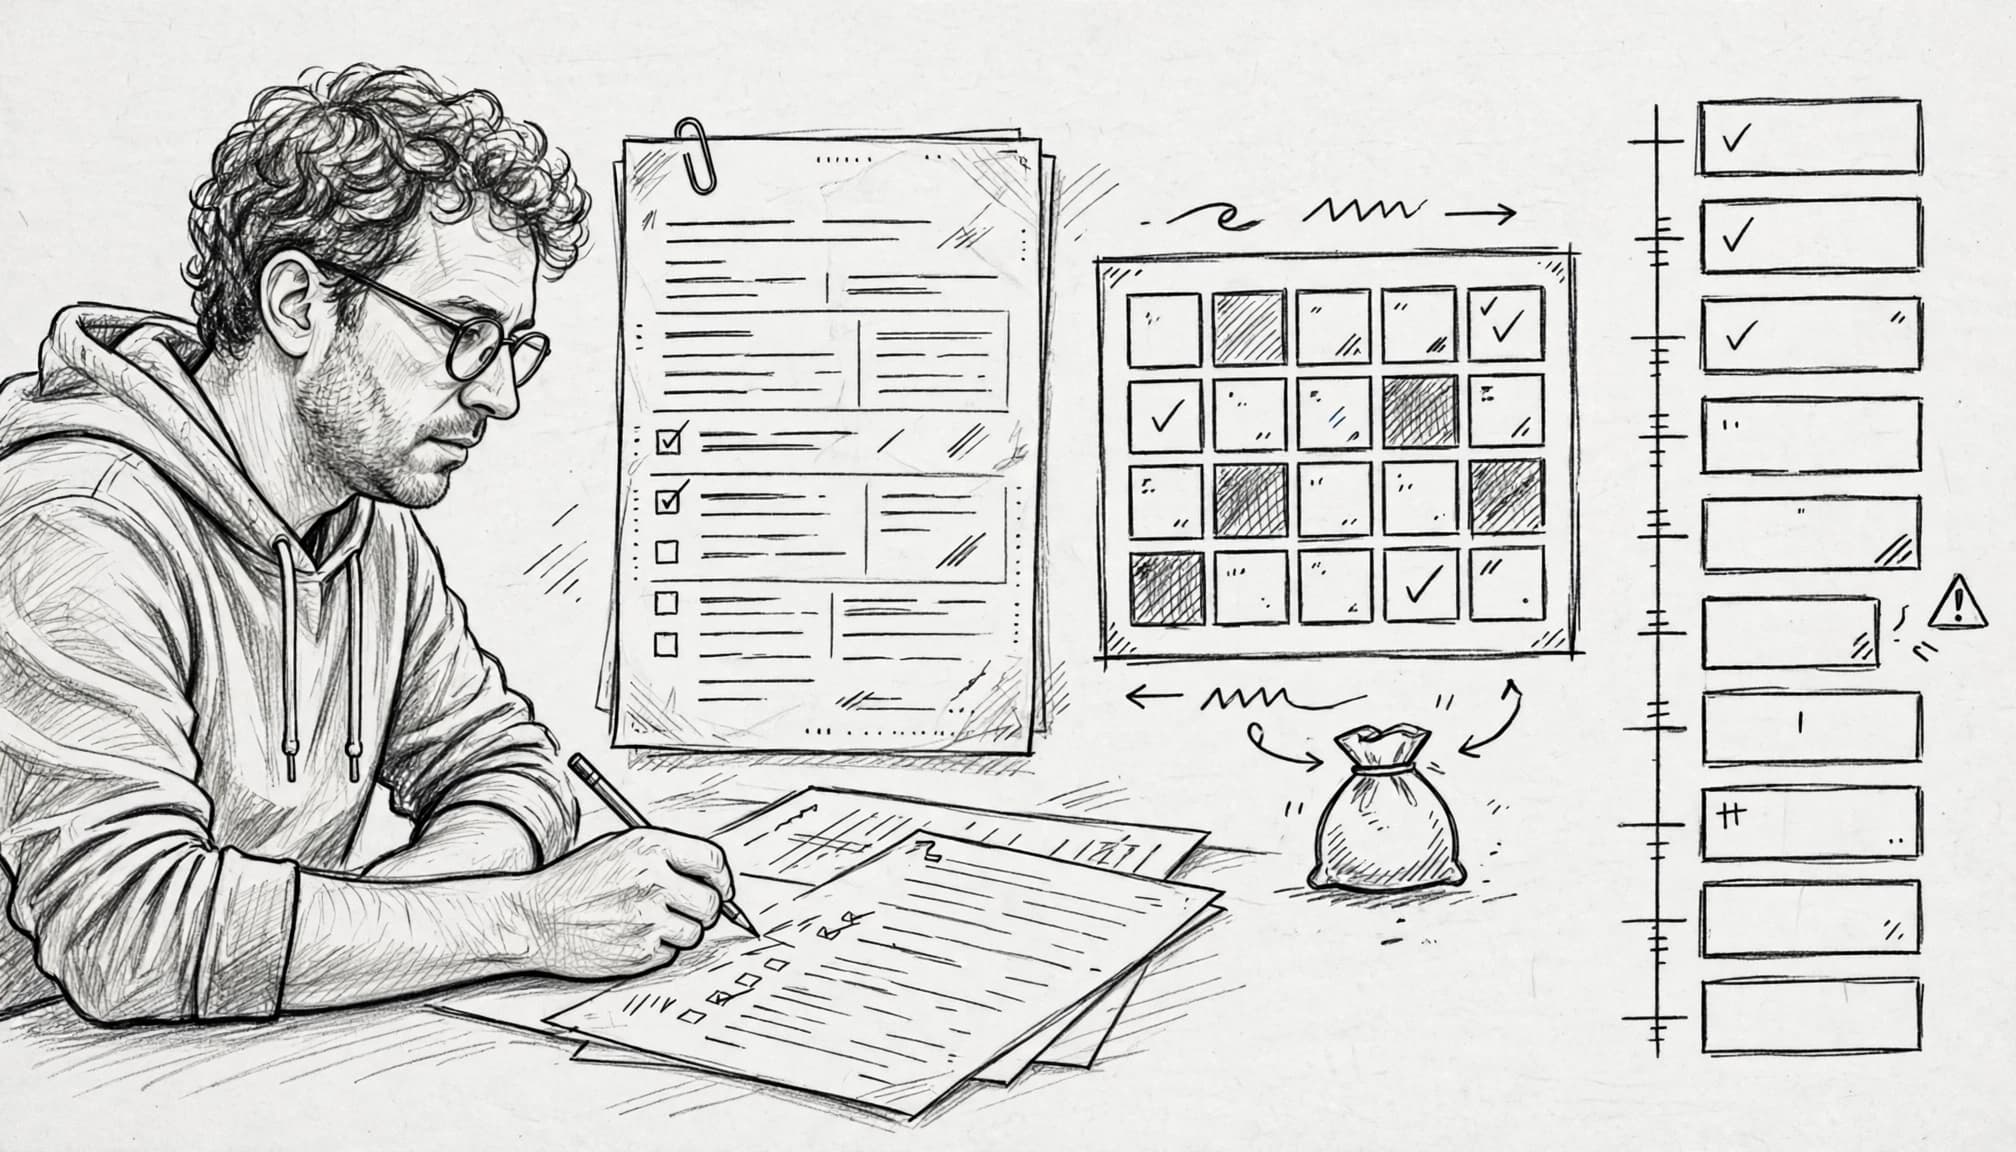
Procedi in questo ordine:
- Associa le uscite alle attività necessarie, distinguendo sviluppo del prodotto e gestione corrente.
- Distribuisci gli incassi attesi nel tempo, separando vendite concluse e opportunità commerciali.
- Costruisci uno scenario con entrate inferiori o più lente rispetto alle previsioni.
- Individua le risorse disponibili per il rimborso dopo i pagamenti necessari all’operatività.
Un caso d’uso concreto è anticipare il pagamento dei freelance che sviluppano un software già venduto, mentre attendi l’incasso dal cliente. Nel lavoro digitale, però, devi distinguere il contratto acquisito dalla semplice manifestazione d’interesse.
Per una piattaforma di economia collaborativa ancora senza clienti paganti, invece, finanzi soprattutto sperimentazione. L’innovazione tecnologica può richiedere tempo: il prestito aggiunge un debito durante questa ricerca.
Quando confrontarlo con altre fonti
Il prestito soci può sostenere uno sfasamento temporaneo tra uscite e incassi. Se invece copre continuamente perdite senza un percorso credibile verso ricavi sufficienti, aumenta l’esposizione personale senza correggere il problema.
Nel confronto con il finanziamento bancario per startup, il punto comune è la sostenibilità del debito. Cambia il finanziatore, ma resta necessario generare risorse per restituire il capitale.
Il criterio vale anche per un progetto di intelligenza artificiale: l’interesse suscitato dai trend tecnologici non dimostra la capacità di rimborso. Puoi confrontare debito, capitale di rischio e crescita finanziata dai ricavi senza assumere che uno strumento sia adatto a ogni fase.
La decisione parte dalla capacità di restituzione
Il prestito soci rende disponibili risorse, ma mantiene distinti il rischio della partecipazione e quello del credito. La liquidità disponibile oggi non dimostra che l’impresa potrà restituirla.
Prima del versamento, prepara un prospetto che colleghi impiego del denaro e incassi attesi. Se la restituzione dipende soltanto da vendite ancora da conquistare, il finanziamento richiede una valutazione più prudente.
